Dégâts causés par une batterie LiPo lors d’un déplacement vers une course RC : quelle assurance peut intervenir ?
Une batterie LiPo endommagée peut s’échauffer, dégazer puis déclencher un feu. Sur le trajet d’une course RC, le sinistre peut toucher l’habitacle, le coffre, les autres équipements ou un tiers. L’assurance batterie LiPo voiture RC dépend alors du lieu, du bien atteint et des garanties souscrites.
Aucun contrat ne porte en général le nom de « garantie LiPo ». L’assureur qualifie le dommage : incendie du véhicule, biens transportés, responsabilité civile ou dommage dans un local. Les exclusions sur les objets transportés, le matériel de loisir et l’usage non conforme du produit pèsent souvent dans l’indemnisation.
Si le feu endommage la voiture pendant le trajet
La garantie incendie du contrat auto constitue le premier point à vérifier. Elle peut indemniser les dégâts subis par le véhicule assuré lorsqu’un départ de feu provient d’une batterie rangée dans le coffre, à condition que la formule couvre l’incendie. Une assurance au tiers simple n’inclut pas forcément cette garantie.
La valeur retenue dépend du contrat : valeur d’expert, valeur de remplacement ou valeur vénale, avec application éventuelle d’une franchise. Photographiez le véhicule, la batterie, le sac de transport et les objets touchés avant toute évacuation, lorsque la sécurité le permet. Conservez aussi facture, référence et historique d’achat de l’accu.
Le contenu du véhicule suit un régime distinct. Radio, châssis RC, chargeur, pneus et caisse de terrain ne sont pas automatiquement couverts par l’assurance auto. Certaines formules prévoient une garantie des effets personnels, souvent plafonnée et parfois limitée au vol ; relisez les conditions particulières avant le départ.
- Garantie incendie du contrat auto — Elle peut indemniser les dégâts du véhicule assuré si la formule couvre l’incendie.
- Responsabilité civile vie privée — Elle peut intervenir pour des dommages causés à autrui, notamment à un autre véhicule, une personne ou un bâtiment.
- Assurance multirisque habitation — Elle peut couvrir le logement et les biens déclarés en cas d’incendie à domicile.
Les dommages causés à un autre véhicule ou à une personne
Une LiPo qui prend feu sur une aire de stationnement peut détériorer la voiture voisine, le garage loué ou blesser quelqu’un. La responsabilité civile vie privée, incluse dans beaucoup d’assurances habitation, peut intervenir pour les dommages causés à autrui. Elle examine toutefois l’origine du feu et les exclusions prévues au contrat.
La responsabilité civile auto couvre les dommages que le véhicule cause en circulation, pas forcément ceux d’un matériel transporté devenu la source du sinistre. L’assureur peut orienter le dossier vers la responsabilité civile vie privée ou refuser selon la rédaction des garanties. Une déclaration circonstanciée évite de présenter le sinistre sous une qualification erronée.
Sur un circuit, la couverture du club ou de l’organisateur vise habituellement son activité et sa responsabilité, pas les batteries personnelles entreposées par les pilotes. La licence de compétition peut comporter une responsabilité civile liée au pilotage. Elle ne remplace pas l’assurance de vos biens ni celle de votre véhicule.
Stockage temporaire : domicile, hôtel ou local de course
À domicile, un incendie causé par une batterie peut relever de l’assurance multirisque habitation, qui couvre le logement et les biens déclarés selon les garanties incendie. Le contrat peut néanmoins prévoir une franchise, des plafonds pour le matériel de loisir et une appréciation de l’entretien. Déclarez le sinistre rapidement avec les éléments techniques disponibles.
Dans une chambre d’hôtel, un gîte ou un local prêté, les dommages au bâtiment peuvent engager votre responsabilité envers le propriétaire. Votre responsabilité civile vie privée peut alors être sollicitée, tandis que vos propres batteries et modèles exigent une garantie dommages aux biens. Demandez l’accord du responsable avant de charger ou stocker des packs dans un espace commun.
Les faits qui peuvent compliquer l’indemnisation
Un assureur cherchera les circonstances précises : accu gonflé, choc pendant le transport, connecteur dénudé, charge sans surveillance ou court-circuit dans une caisse métallique. Une batterie LiPo doit rester sous 4,20 V par cellule à la charge et ne doit jamais être rechargée sans surveillance. Ces constats techniques peuvent peser sur la discussion d’un manquement aux précautions élémentaires.
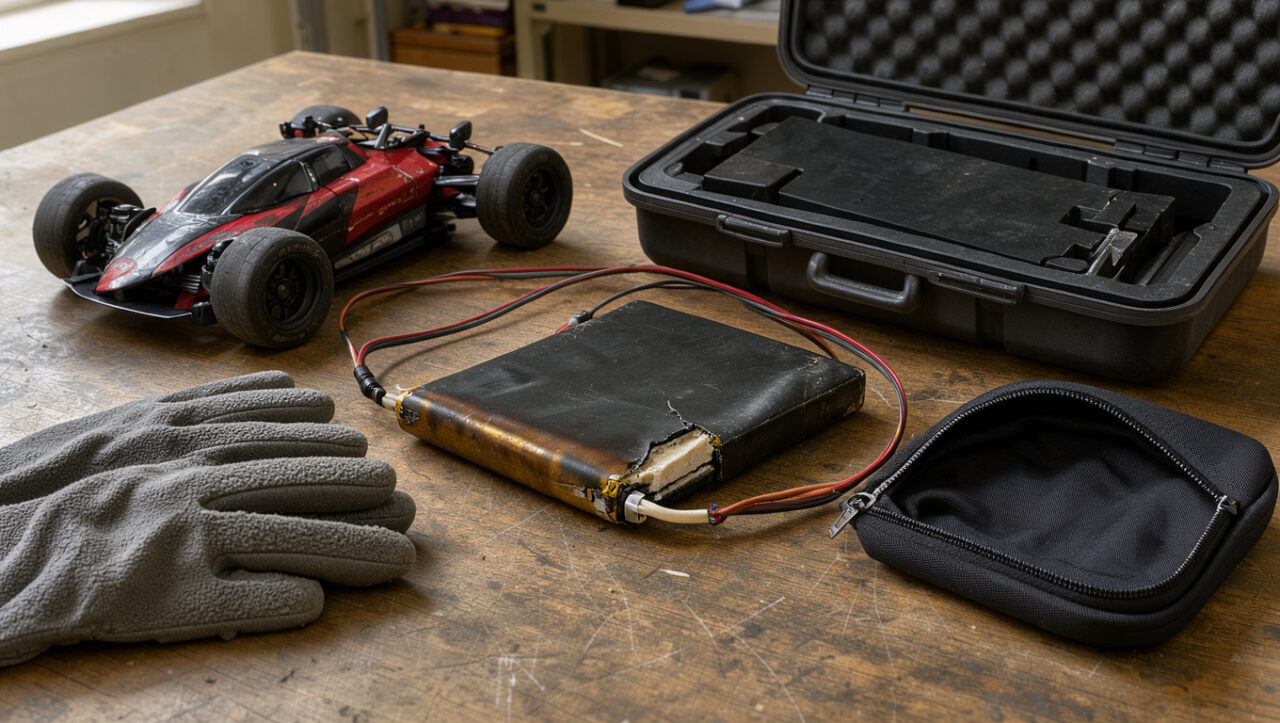
Transportez les packs débranchés, protégés des chocs et des objets conducteurs, idéalement dans une housse résistante au feu ou une caisse adaptée. Isolez les prises avec leurs capuchons et écartez les accus gonflés, percés ou tombés. Une batterie abîmée ne doit pas rejoindre le matériel destiné à la course.
Assurance batterie LiPo voiture RC : les vérifications avant le départ
- contrôler la présence de la garantie incendie dans le contrat auto ;
- vérifier si les biens transportés et le matériel RC sont couverts, avec leur plafond ;
- relire les exclusions de la responsabilité civile vie privée et de l’assurance habitation ;
- demander par écrit à l’assureur comment il traite un feu causé par un accu de modélisme ;
- préparer factures, photos des numéros de série et liste du matériel emporté.
Après un sinistre, sécurisez les lieux, appelez les secours si nécessaire et ne manipulez plus un pack chaud ou gonflé. Déclarez les faits sans attendre, joignez les preuves et ne jetez pas la batterie avant l’accord de l’expert. Cette traçabilité aide à établir l’origine du feu et le montant des biens perdus.